
Kurz gesagt: Bei einer der zehn hiesigen Plattformen mit Konzession ja, sofern die Plattform das Wallet anbietet – mycasino.ch nannte auf seiner Support-Seite zuletzt Skrill, Neteller und Paysafecard. Bei Anbietern mit Zulassung aus Valletta, die hierzulande nicht bewilligt sind, nein: Die Bedingungen des bekanntesten Wallets verbieten in Ziffer 11.2 ausdrücklich Zahlungen an Personen oder Firmen, die illegale Glücksspieldienste anbieten, und halten fest, dass die Kundschaft selbst prüfen muss, was in ihrer Rechtsordnung illegal ist. Wer dagegen verstösst, riskiert eine Rückbuchung, die Sperre des Wallets und eine Bearbeitungsgebühr von bis zu EUR 150. Ein E-Wallet ist also keine «Alternative», um Bank- oder Netzsperren zu umgehen, sondern ein weiterer Vertrag mit eigenen Regeln. Diese Seite erklärt, wie Wallets funktionieren, was sie kosten und wo sie legal sinnvoll sind.
Key Takeaway
| Frage | Antwort |
|---|---|
| Wer steht hinter dem bekanntesten Wallet? | Skrill Limited, England und Wales, beaufsichtigt von der britischen FCA |
| Zahlungen an nicht bewilligte Anbieter? | Laut AGB Ziffer 11.2 verboten |
| Folgen eines Verstosses | Rückbuchung, Sperre, Gebühr bis EUR 150 (Ziffer 11.6) |
| Ist Annahme durch einen Händler ein Legalitätsbeweis? | Nein (Ziffer 11.7) |
| Legal nutzbar? | Bei konzessionierten Plattformen, die das Wallet anbieten |
| Kontowährung | Einmal gewählt, nach erster Zahlung nicht mehr änderbar |
Ich bin Pascal Pepelin, Rentner in Zug, und ich mag die Insel im Mittelmeer. Ich besuche sie oft und spiele in den Spielbanken vor Ort. Seit der Pandemie reise ich seltener und habe mir angesehen, wie man im Netz bezahlt. Bekannte fragten mich, ob ein Wallet «sicherer» sei als die Karte. Ich habe die Bedingungen gelesen. Die Antwort ist differenzierter, als Werbeseiten behaupten.
Was ist ein E-Wallet überhaupt?
Ein Konto für elektronisches Geld. Der Londoner Dienst beschreibt sein Konto in Ziffer 3 der Nutzungsbedingungen als E-Geld-Konto, mit dem man Zahlungen senden und empfangen kann. Herausgeberin ist eine Limited mit Sitz in England und Wales, registriert unter der Nummer 4260907 und von der britischen Finanzaufsicht FCA als E-Geld-Institut zugelassen (Ziffer 1.1). Das Guthaben verfällt nicht, trägt aber keine Zinsen (Ziffer 3.4). Neteller gehört zur gleichen Paysafe-Gruppe; andere Wallets wie MiFinity haben eigene Bedingungen.
Praktisch heisst das: Sie laden Geld von Karte oder Bankkonto auf das Wallet, zahlen damit bei einem Händler und lassen Guthaben wieder auf Ihr Bankkonto auszahlen. Der Händler sieht Ihre Kartendaten nicht. Das ist der Hauptvorteil – und zugleich der Grund, warum Wallets im Glücksspiel so beliebt sind.
Was sagen die Bedingungen zu Glücksspiel?
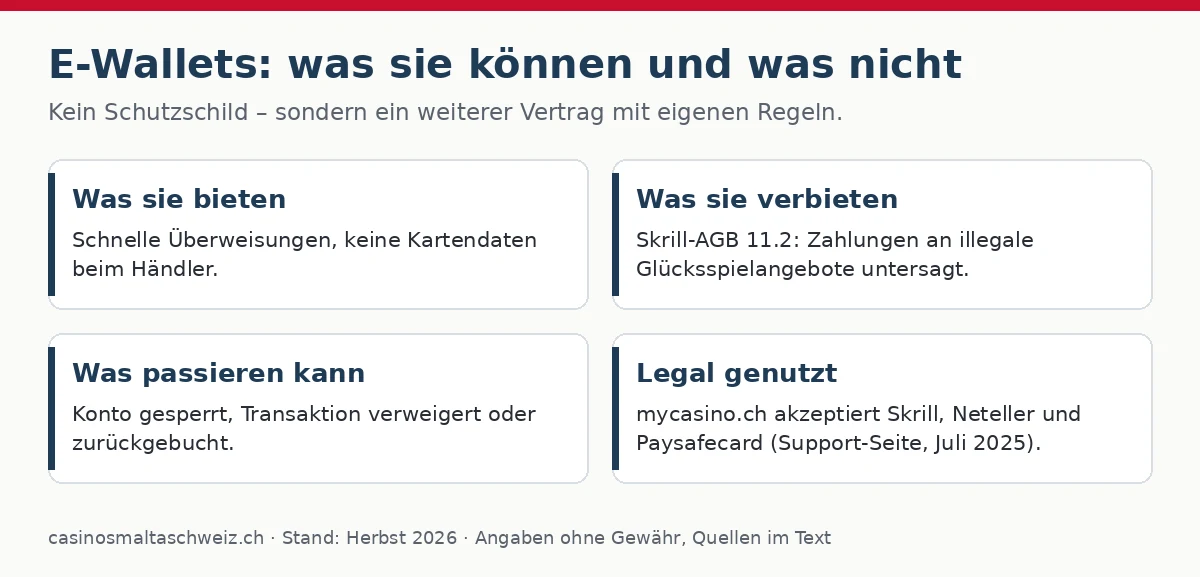
Sehr Klares. Ziffer 11.1 zählt verbotene Transaktionen auf, darunter «nicht lizenzierte oder illegale Lotterien oder Glücksspieldienste». Ziffer 11.2 wird konkreter: Es ist strikt verboten, Zahlungen an Personen oder Firmen zu leisten oder von ihnen zu empfangen, die illegale Glücksspieldienste anbieten, einschliesslich illegaler Sportwetten, Kasinospiele und Pokerspiele. Der Dienst kann das Konto jederzeit sperren oder kündigen und Transaktionen verweigern oder rückgängig machen, wenn er annimmt, dass Sie das Konto direkt oder indirekt für illegales Glücksspiel nutzen. Die Bedingungen nennen als Beispiele einige Länder und betonen: Die Liste ist nicht abschliessend; es liegt in Ihrer Verantwortung, keine Zahlungen zu tätigen, die in Ihrer Rechtsordnung illegal sein könnten.
Ziffer 11.7 ergänzt: Dass eine Firma Zahlungen über den Dienst annimmt, ist kein Hinweis auf die Legalität ihres Angebots. Und Ziffer 11.6 nennt die Folgen eines Verstosses: Rückbuchung, Sperre oder Schliessung des Kontos, Meldung an Behörden, Schadenersatz und eine Bearbeitungsgebühr von bis zu EUR 150. Die vollständigen Nutzungsbedingungen von Skrill stehen auf Englisch auf der Website des Dienstes.
Was heisst «illegal» für Spielende von hier?
Hierzulande dürfen Spielbankenspiele im Netz nach dem Geldspielgesetz (BGS) nur von Spielbanken mit Konzession angeboten werden, die für das Netz erweitert wurde. Anbieter mit Zulassung aus Valletta haben diese Konzession nicht. Ihr Angebot ist hierzulande nicht bewilligt, Werbung dafür ist verboten (Art. 74 Abs. 3 BGS), und die Spielbankenkommission setzt ihre Domains auf eine Sperrliste. Das Bundesamt für Justiz hält in einem Merkblatt fest, dass Spielende sich nicht strafbar machen – Einsätze und Treffer können aber in einem Verfahren gegen den Anbieter eingezogen werden.
Für das Wallet bedeutet das: Eine Zahlung an einen hierzulande nicht bewilligten Anbieter fällt unter das, was die Bedingungen ausschliessen. Ob der Dienst im Einzelfall eingreift, kann ich nicht sagen. Das Risiko liegt bei Ihnen.
Wo kann ich ein Wallet legal nutzen?
Bei den konzessionierten Plattformen, die es anbieten. Ende Oktober 2026 führt die Spielbankenkommission zehn Plattformen: jackpots.ch, mycasino.ch, online.swisscasinos.ch, die Plattform der Spielbank Davos, starvegas.ch, 7melons.ch, pasino.ch, swiss4win.ch, admiral.ch und casineo.ch. Die Liste steht auf der Website der Spielbankenkommission. Welche Zahlungswege eine Plattform anbietet, steht auf ihrer Zahlungs- oder Hilfeseite und kann sich ändern. Bei meiner Recherche nannte die Support-Seite von mycasino.ch Skrill, Neteller und Paysafecard; viele Plattformen setzen vor allem auf TWINT, Debit- und Kreditkarten und Banküberweisung.
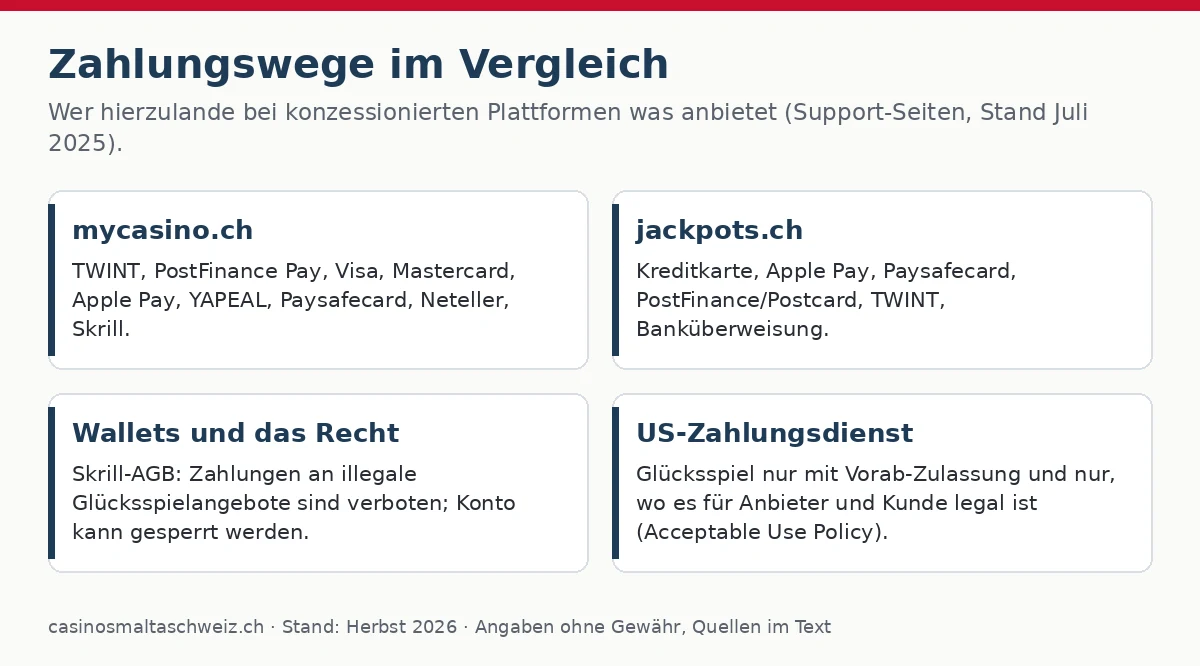
| Zahlungsweg | Typisch bei hiesigen Plattformen | Währung | Bemerkung |
|---|---|---|---|
| TWINT | Häufig | CHF | Sofort, direkt vom Bankkonto |
| Debitkarte (PostFinance, UBS, Kantonalbank) | Häufig | CHF | Limiten der Bank beachten |
| Banküberweisung | Häufig | CHF | Langsamer, aber ohne Zwischenstelle |
| E-Wallet | Teilweise | CHF oder EUR | Eigene Gebühren, Kontowährung prüfen |
| Paysafecard | Teilweise | CHF | Nur Aufladung, Auszahlung anders |
Was kostet ein Wallet?
Mehr, als man denkt, wenn Währungen gewechselt werden. Laut Ziffer 14 der Bedingungen hängen Gebühren für Aufladung, Versand und Auszahlung von Methode und Zahlungsmittel ab und stehen im Abschnitt «Fees» der Website. Bei jedem Währungswechsel wendet der Dienst seinen Grosshandelskurs an und schlägt eine Fremdwährungsgebühr in Prozent dazu (Ziffer 14.4). Die aktuellen Sätze stehen auf der Gebührenseite des Dienstes; ich nenne hier keine Zahlen, weil sie sich ändern.
Weitere Gebühren aus den Bedingungen, die man kennen sollte:
| Situation | Gebühr laut Bedingungen |
|---|---|
| Rückbuchung (Chargeback) einer Aufladung | EUR 25 (Ziffer 8) |
| Aufladung von fremder Karte, Rückgabe nötig | EUR 10 pro Rückgabe (Ziffer 8.9) |
| Auszahlung an fremdes Konto, Abklärung | bis EUR 10 (Ziffer 12.6) |
| Auszahlung an falsches Konto, Rückholversuch | bis EUR 25 (Ziffer 12.7) |
| Verstoss gegen verbotene Transaktionen | bis EUR 150 (Ziffer 11.6) |
Wichtig für Kundschaft von hier: Die Kontowährung wählen Sie einmal; sobald Sie eine Zahlung versucht haben, lässt sie sich nicht mehr ändern (Ziffer 3.3). Wer ein Konto in Euro eröffnet und dann in Franken bei einer hiesigen Plattform zahlt, zahlt bei jeder Bewegung Umrechnung.
Wie sieht das in Franken aus?
Mikro-Szenario 1 – legal und günstig: Frau G. aus Zug spielt bei einer konzessionierten Plattform. Sie zahlt am Freitagabend CHF 50 per TWINT ein. Am Sonntag hat sie CHF 120 auf dem Spielerkonto und lässt CHF 100 auf ihr Konto bei der Zuger Kantonalbank auszahlen. Keine Umrechnung, keine Wallet-Gebühr. Der Treffer ist bis zum Freibetrag steuerfrei, weil er bei einer konzessionierten Plattform erzielt wurde.
Mikro-Szenario 2 – legal, aber teurer: Herr N. aus Bern hat ein Wallet in Euro, das er einst für Reisebuchungen eröffnet hat. Er nutzt es bei einer hiesigen Plattform, die es anbietet und in Franken abrechnet. Bei der Aufladung von CHF 200 wird umgerechnet, bei der Auszahlung von CHF 150 nochmals, und für die Auszahlung aufs Bankkonto fällt eine Gebühr an. Am Ende fehlen ihm je nach Sätzen einige Franken, ohne dass er einen einzigen Einsatz verloren hat. Mit TWINT oder Karte wäre es günstiger gewesen.
Mikro-Szenario 3 – verbotene Zahlung: Frau P. aus Lausanne zahlt EUR 300 per Wallet an einen Anbieter mit Zulassung aus Valletta. Zwei Wochen später, an einem Wochenende, will sie EUR 900 auszahlen. Der Anbieter verlangt einen Adressnachweis, sieht den Wohnsitz hierzulande und schliesst das Konto. Gleichzeitig prüft der Wallet-Dienst die Zahlungen. Er sperrt das Wallet vorübergehend und verlangt Erklärungen. Im ungünstigsten Fall verliert sie den Treffer, wartet Wochen auf das Restguthaben und zahlt eine Bearbeitungsgebühr.
Warum sind Wallets bei ausländischen Anbietern so beliebt?
Weil sie die Bank aus dem Blick nehmen – scheinbar. Viele Banken lehnen Kartenzahlungen an nicht bewilligte Glücksspielanbieter ab. Werbeseiten preisen Wallets deshalb als «Alternative» an. Das ist irreführend. Erstens verbietet das Wallet selbst solche Zahlungen. Zweitens sieht die Bank die Aufladung des Wallets, und manche Banken behandeln auch diese restriktiv. Drittens ändert der Zahlungsweg nichts an der Rechtslage des Angebots: Es bleibt hierzulande nicht bewilligt, die hiesige Spielsperre gilt dort nicht, und die Auszahlung ist nicht gewährleistet.
Diese Website gibt deshalb keine Tipps, wie man mit Wallets, Prepaid-Karten oder fremden Konten Sperren umgeht. Wer merkt, dass er solche Wege sucht, sollte das als Warnsignal nehmen.
Wie lange dauert eine Auszahlung aufs Wallet?
Das hängt von zwei Stellen ab: vom Anbieter und vom Wallet. Bei hiesigen Plattformen gibt es vor der abgeschlossenen Identitätsprüfung gar keine Auszahlung (Art. 52 der Geldspielverordnung). Danach prüft die Plattform den Auszahlungsantrag, oft nur an Werktagen. Ist das Geld auf dem Wallet, kann es laut Ziffer 3.5 jederzeit abgehoben werden, allenfalls nach einer Identitätsbestätigung, und das Guthaben muss die Auszahlungsgebühr decken. Wer am Freitagabend eine Auszahlung beantragt, sollte nicht vor Dienstag mit dem Geld auf dem Bankkonto rechnen. Verbindliche Fristen habe ich bei keiner Plattform gefunden.
Auch das Wallet prüft Ihre Identität. Ziffer 8.10 hält fest, dass Limiten dynamisch vom Prüfstatus abhängen; Auszahlungslimiten können tiefer sein als Aufladelimiten. Wer also viel auflädt, ohne das Konto vollständig zu verifizieren, kann später nicht alles auf einmal zurückholen.
Welche anderen Wallets gibt es, und gelten dort andere Regeln?
Neben dem Londoner Dienst begegnen einem vor allem Neteller und MiFinity. Neteller gehört zur gleichen Gruppe und arbeitet mit vergleichbaren Bedingungen; MiFinity ist ein eigenständiger Anbieter mit eigenen Bedingungen. Ich habe nicht jedes Regelwerk Wort für Wort geprüft und will deshalb keine Einzelheiten behaupten. Was sich aber durchzieht: Regulierte Zahlungsdienste dürfen keine Zahlungen für illegale Geschäfte abwickeln, und sie verlangen von ihren Kunden, die Rechtslage am eigenen Wohnort zu beachten. Das ist keine Besonderheit eines Anbieters, sondern Folge der Geldwäscherei- und Aufsichtsregeln, denen alle unterstehen.
Ein Vergleich nach Gebühren ist trotzdem sinnvoll, wenn Sie ein Wallet für legale Zwecke nutzen wollen – etwa für Zahlungen an eine hiesige Plattform oder für Einkäufe im Ausland. Schauen Sie dabei auf fünf Punkte:
| Kriterium | Worauf achten |
|---|---|
| Kontowährung | Gibt es CHF? Ist die Wahl endgültig? |
| Aufladegebühr | Je nach Karte oder Bank unterschiedlich |
| Auszahlungsgebühr | Fixbetrag oder Prozentsatz? |
| Umrechnungszuschlag | Prozentsatz zusätzlich zum Kurs |
| Inaktivitätsgebühr | Fällt sie nach einer Ruhezeit an? |
Prepaid-Lösungen wie Paysafecard funktionieren anders: Sie kaufen einen Code und laden damit auf. Auszahlungen gehen nicht auf den Code zurück, sondern über einen anderen Weg. Bei hiesigen Plattformen ist das eine Option für Menschen, die bewusst nur einen festen Betrag ausgeben wollen. Als Mittel, um die eigene Bank zu umgehen, taugt es nicht – und dafür ist es auch nicht gedacht.
Was sieht meine Bank, wenn ich ein Wallet auflade?
Die Aufladung selbst. Auf dem Auszug von PostFinance, UBS oder Ihrer Kantonalbank erscheint der Name des Wallet-Dienstes als Empfänger. Was Sie danach mit dem Guthaben tun, sieht die Bank nicht direkt. Manche Banken behandeln Aufladungen an Wallets aber wie andere Zahlungen mit erhöhtem Risiko, setzen Limiten tiefer oder fragen nach. Das ist ihr gutes Recht. Die Bank prüft ebenfalls nach Geldwäschereiregeln, und eine Reihe ungewöhnlicher Aufladungen kann eine Abklärung auslösen.
Ich halte es für ehrlicher, die Bank nicht als Gegner zu sehen. Wenn sie eine Zahlung ablehnt, schützt sie oft nicht nur sich selbst, sondern auch die Kundschaft. Wer Fragen hat, ruft an und fragt, welche Regel gegriffen hat. Bei Zahlungen an hiesige Plattformen gibt es in aller Regel keine Probleme – auch das ist ein Hinweis darauf, wo der legale Weg liegt.
Was gehört in die Steuererklärung?
Zwei Dinge können relevant sein. Erstens das Guthaben auf dem Wallet am 31. Dezember: Es ist Vermögen und gehört wie ein Bankkonto ins Wertschriften- und Guthabenverzeichnis. Zweitens die Treffer selbst. Treffer bei konzessionierten Plattformen sind bis zum Freibetrag steuerfrei. Treffer bei Anbietern ohne hiesige Bewilligung sind steuerbares Einkommen; der Kanton Schwyz lässt in seinem Merkblatt als Abzug die im Jahr abgebuchten Einsätze zu, höchstens CHF 26’800 bei der direkten Bundessteuer. Einzelheiten und Beispiele stehen in Gewinne aus dem Ausland richtig versteuern. Wallet-Auszüge sind dabei nützliche Belege, weil sie Ein- und Auszahlungen zeigen.
Mikro-Szenario 4 – Steuer: Frau G. aus Zug hat Ende Jahr EUR 80 auf dem Wallet, das sie für Reisen und gelegentlich für eine hiesige Plattform nutzt. Sie trägt den Betrag umgerechnet in Franken als Guthaben ein. Ihre Treffer bei der konzessionierten Plattform muss sie unterhalb des Freibetrags nicht als Einkommen deklarieren.
Warum verzichte ich auf eine Wallet-Rangliste?
Weil eine Rangliste von Wallets «für Auslandscasinos» genau das tun würde, was das Gesetz und die Bedingungen der Dienste ausschliessen: Zahlungen an nicht bewilligte Anbieter erleichtern. Viele Seiten im Netz arbeiten mit Provisionen der Anbieter, und eine Empfehlung bringt ihnen Geld. Diese Website enthält keine Provisionslinks zu Anbietern aus Valletta oder zu Zahlungsdiensten. Sie erklärt Regeln und Kosten, damit Sie selbst entscheiden können.
Was tun, wenn das Wallet gesperrt wird?
Ruhig bleiben und sauber dokumentieren. Eine Sperre ist meist zuerst eine Abklärung, keine endgültige Schliessung. Der Dienst darf nach Ziffer 7.3 vor der Freigabe von Guthaben Prüfungen zu Geldwäscherei, Terrorismusfinanzierung und Betrug durchführen.
- Mitteilung genau lesen: Welche Unterlagen werden verlangt, bis wann?
- Wahrheitsgemäss antworten: Keine Ausreden, keine geschönten Angaben – das macht es nur schlimmer.
- Belege bereitstellen: Ausweis, Adressnachweis, Kontoauszug der Bank auf Ihren Namen.
- Guthaben auf eigenes Bankkonto zurückholen, sobald die Freigabe kommt.
- Konto schliessen, wenn Sie es nicht mehr brauchen (Ziffer 7.1 erlaubt das jederzeit über den Kundendienst).
- Bei Streit: Zuerst Beschwerde beim Dienst. Ob danach die britische Ombudsstelle für Finanzdienstleistungen offensteht, hängt vom Einzelfall ab – die Beschwerdeseite des Dienstes nennt den Weg. Eine hiesige Stelle hilft hier kaum.
Vignette (typischer Fall, Namen erfunden): Monika aus Luzern hat ein Wallet in CHF und nutzt es seit Jahren für Einkäufe im Ausland. Als eine hiesige Plattform das Wallet als Zahlungsweg anbietet, zahlt sie CHF 40 ein und lässt später CHF 60 zurück aufs Wallet auszahlen. Weil sie das Konto längst verifiziert hat und in Franken bleibt, fällt nur die Auszahlungsgebühr aufs Bankkonto an. Für sie passt das Wallet – weil sie es legal und ohne Währungswechsel nutzt.
Ist ein Wallet sicherer als die Karte?
Teilweise. Der Vorteil: Der Händler sieht Ihre Kartendaten nicht. Der Nachteil: Wer auf das Wallet geladen hat, verzichtet laut Ziffer 8 weitgehend auf Rückbuchungen bei Streit mit Händlern. Bei der Kreditkarte können Sie eine Zahlung bei Nichtlieferung manchmal zurückfordern; beim Wallet ist das eingeschränkt. Sicherheit hängt ausserdem von Ihnen ab: starkes Passwort, Zwei-Faktor-Anmeldung, keine Anmeldung auf fremden Geräten.
Welche versteckten Risiken gibt es?
Versteckte Risiken
- Verbotene Zahlung: Zahlungen an nicht bewilligte Anbieter verstossen gegen Ziffer 11.2.
- Gebühr bis EUR 150: Bei Verstössen zusätzlich zur Sperre (Ziffer 11.6).
- Kein Chargeback-Schutz: Wer auf das Wallet geladen hat, verzichtet weitgehend auf Rückbuchungen bei Streit mit Händlern (Ziffer 8).
- Währungsfalle: Konto in EUR, Zahlung in CHF – doppelte Umrechnung.
- Saldo am Jahresende: Gehört ins Vermögen in der Erklärung.
- Fremde Zahlungsmittel: Gelten als Betrugsversuch (Ziffern 8.9 und 12.6).
- Aufsicht im Ausland: Bei Streit ist die britische FCA zuständig, nicht eine hiesige Stelle.
Früher vs. heute
Früher vs. heute
| Thema | Früher | Heute |
|---|---|---|
| Spielbankenspiele im Netz hierzulande | Bis 2018 verboten | Seit 2019 bei Konzession erlaubt |
| Zahlungswege bei hiesigen Plattformen | – | TWINT, Karte, Überweisung, teils Wallets |
| Wallets und Glücksspiel | Oft wenig beachtet | Klare Verbote für illegales Glücksspiel in den AGB |
| Ausländische Anbieter | Rechtlich unklar | Nicht bewilligt, Domains gesperrt |
| Werbung für Wallets als «Ausweg» | Verbreitet | Weiterhin verbreitet – und irreführend |
Was mache ich, wenn die Bank eine Aufladung ablehnt?
Die Ablehnung ernst nehmen.
Checkliste: Aufladung oder Zahlung abgelehnt
- Nicht ausweichen: Kein anderes Wallet, keine Prepaid-Karte, kein fremdes Konto.
- Bank fragen: PostFinance, UBS oder Kantonalbank – Limite, Sicherheitsfilter oder Glücksspielregel?
- Empfänger einordnen: Steht der Anbieter auf der Liste der gesperrten Adressen?
- Wallet-Saldo zurückholen: Guthaben auf ein Bankkonto auf eigenen Namen auszahlen.
- Legal bleiben: Nur bei konzessionierten Plattformen spielen, idealerweise mit TWINT oder Karte in CHF.
- Hilfe holen: SOS Spielsucht, 0800 040 080.
Für wen ist ein Wallet nicht geeignet?
Für wen nicht geeignet
- Für alle, die damit Bank- oder Netzsperren umgehen wollen.
- Für alle, die nur in Franken spielen und ohnehin TWINT oder eine Debitkarte haben.
- Für Personen mit Spielsperre.
- Für alle, die den Überblick über mehrere Konten und Salden schwer behalten.
Vignette (typischer Fall, Namen erfunden): Kurt aus Olten liest in einem Forum, ein Wallet sei der «sichere Weg», wenn die Bank blockiert. Er eröffnet eines, lädt CHF 500 von seiner Kreditkarte und zahlt an einen Anbieter aus Valletta. Nach drei Wochen sperrt der Wallet-Dienst das Konto zur Abklärung. Kurt liest zum ersten Mal die Bedingungen und findet Ziffer 11.2. Er bekommt sein Restguthaben nach mehreren Wochen zurück, abzüglich Gebühren. Heute spielt er, wenn überhaupt, bei einer hiesigen Plattform mit TWINT und einer Limite von CHF 100 im Monat.
Wie richte ich ein Wallet sauber ein, wenn ich es legal nutzen will?
Mit wenigen, aber wichtigen Entscheidungen:
- Währung bewusst wählen: Wer vor allem bei hiesigen Plattformen zahlt, wählt CHF, sofern verfügbar. Die Wahl ist nach der ersten Zahlung endgültig.
- Nur eigene Zahlungsmittel: Karte und Bankkonto auf Ihren Namen.
- Identität früh bestätigen: Damit Auszahlungslimiten nicht später bremsen.
- Zwei-Faktor-Anmeldung einschalten: Ein Wallet ist ein Konto mit Geld.
- Gebührenseite lesen: Vor der ersten Aufladung, nicht danach.
- Nur bei bewilligten Plattformen verwenden: Kontrollieren Sie die Liste der zehn Plattformen.
Häufige Fragen
Ist ein Wallet anonym? Nein. Der Dienst prüft Ihre Identität und kann Transaktionen Behörden melden (Ziffer 11.4).
Kann ich Treffer aufs Wallet auszahlen lassen? Bei hiesigen Plattformen, die das anbieten, ja – nach abgeschlossener Prüfung.
Sind Wallet-Zahlungen an Spielbanken auf der Insel möglich? In den Spielbanken vor Ort zahlt man meist bar oder mit Karte an der Kasse. Wallets spielen dort kaum eine Rolle.
Kann ich ein Wallet gemeinsam mit meinem Partner nutzen? Nein. Konto, Karte und Bankkonto müssen auf die gleiche Person lauten; fremde Zahlungsmittel gelten laut Bedingungen als Betrugsversuch.
Gibt es eine Altersgrenze? Ja, und bei hiesigen Plattformen gilt ohnehin: Spielen erst ab 18 Jahren.
Ersetzt ein Wallet PayPal? PayPal hat eigene, ebenfalls strenge Regeln zu Glücksspiel. Mehr unter warum PayPal bei Anbietern aus Valletta kein Ausweg ist.
Was folgt daraus für mich?
Dass ein Wallet ein Werkzeug ist, kein Ausweg. Bei einer konzessionierten Plattform kann es bequem sein, ist aber oft teurer als TWINT oder Karte in Franken. Bei einem Anbieter ohne Bewilligung verstösst die Zahlung gegen die Bedingungen des Wallets selbst. Die Übersicht steht auf der Startseite, Hintergrund zu mir unter über mich.
Hilfe und Schutz
18+. Glücksspiel kann süchtig machen. Wenn Spielen nicht mehr Freizeit ist, sondern Druck: SOS Spielsucht 0800 040 080 (kostenlos, rund um die Uhr), Die Dargebotene Hand 143 und anonyme Beratung über Safezone.ch.
Ausführlich: Verantwortungsvolles Spielen – Warnsignale, Limits und Sperren.
Rentner aus Zug und erklärter Liebhaber der Mittelmeerinsel. Er reist oft dorthin und spielt gern in den Spielbanken vor Ort. Seit der Pandemie reist er seltener und sucht nach einem legalen Weg, das Inselgefühl von zu Hause aus zu erleben. Keine Werbelinks, keine Rangliste – nur das, was er selbst nachgeprüft hat.