
Kurz gesagt: Eine Identitätsprüfung (KYC, «Know Your Customer») ist bei jedem regulierten Anbieter Pflicht und lässt sich nicht überspringen. Bei Anbietern mit Zulassung aus Valletta verlangt das EU-Geldwäschereirecht Sorgfaltspflichten spätestens ab Transaktionen von EUR 2’000; viele Anbieter prüfen aber schon bei der ersten Auszahlung. Wie lange es geht, hängt von der Qualität Ihrer Dokumente, von Wochenenden und von Rückfragen ab – von Stunden bis zu mehreren Wochen. Für Personen mit Wohnsitz hierzulande kommt ein Problem dazu: Spätestens der Adressnachweis zeigt einen Wohnsitz in der CH, und viele dieser Anbieter schliessen die CH in ihren AGB aus. Dann wird nicht ausbezahlt, sondern das Konto geschlossen. Bei den zehn hiesigen Plattformen mit Konzession regelt Art. 52 der Geldspielverordnung (VGS) den Ablauf: provisorisches Konto, höchstens CHF 1’000 Einzahlungen, keine Auszahlung vor der Prüfung, Frist ein Monat. Diese Seite zeigt den Ablauf, die Dokumente und wie Sie die Prüfung bei legalen Plattformen zügig abschliessen. Wege, eine Prüfung zu umgehen, gibt es hier nicht.
Key Takeaway
| Frage | Anbieter aus Valletta | Konzessionierte Plattform hierzulande |
|---|---|---|
| Rechtsgrundlage | EU-Geldwäschereirichtlinie, maltesisches Recht | BGS und VGS |
| Wann wird geprüft? | Spätestens ab EUR 2’000, oft bei erster Auszahlung | Vor der definitiven Kontoeröffnung |
| Einzahlung vor Prüfung | Je nach Anbieter | Höchstens CHF 1’000 |
| Auszahlung vor Prüfung | Meist nein | Nein |
| Wohnsitz CH | Oft AGB-Ausschluss, Konto wird geschlossen | Vorgesehen |
| Zeitbedarf | Stunden bis Wochen | Frist: spätestens ein Monat |
Ich bin Pascal Pepelin, Rentner in Zug, und ich mag die Insel im Mittelmeer. Ich besuche sie oft und spiele in den Spielbanken vor Ort, wo der Ausweis an der Rezeption reicht. Seit der Pandemie reise ich seltener und habe mir angesehen, wie die Identitätsprüfung im Netz funktioniert. Was ich gelernt habe: Sie ist kein Hindernis, das man austricksen sollte, sondern ein Schutz – auch für Sie.
Warum muss ich mich überhaupt ausweisen?
Weil das Gesetz es verlangt. In der EU schreibt die Geldwäschereirichtlinie (EU) 2015/849 in Art. 11 Buchstabe d vor, dass Anbieter von Glücksspieldiensten Sorgfaltspflichten erfüllen, wenn Treffer ausbezahlt oder Einsätze geleistet werden und die Transaktion EUR 2’000 oder mehr beträgt. Die Richtlinie steht auf EUR-Lex. Die Insel setzt sie in ihrem Recht um; viele Anbieter prüfen aus Vorsicht deutlich früher.
Hierzulande gilt das Geldspielgesetz mit der Geldspielverordnung. Art. 52 VGS erlaubt eine provisorische Kontoeröffnung, wenn die Mindestangaben vorliegen, die Voraussetzungen erfüllt scheinen, keine Spielsperre besteht und keine konkreten Zweifel an den Angaben bestehen. Spätestens einen Monat später muss die Identität geprüft sein. Bis dahin dürfen Einzahlungen CHF 1’000 nicht übersteigen, und Treffer dürfen nicht bezogen werden. Den Text finden Sie auf Fedlex unter SR 935.511.
Der Zweck ist an beiden Orten derselbe: Geldwäscherei verhindern, Minderjährige ausschliessen, gesperrte Personen erkennen und Betrug mit fremden Identitäten verhindern.
Welche Dokumente werden verlangt?
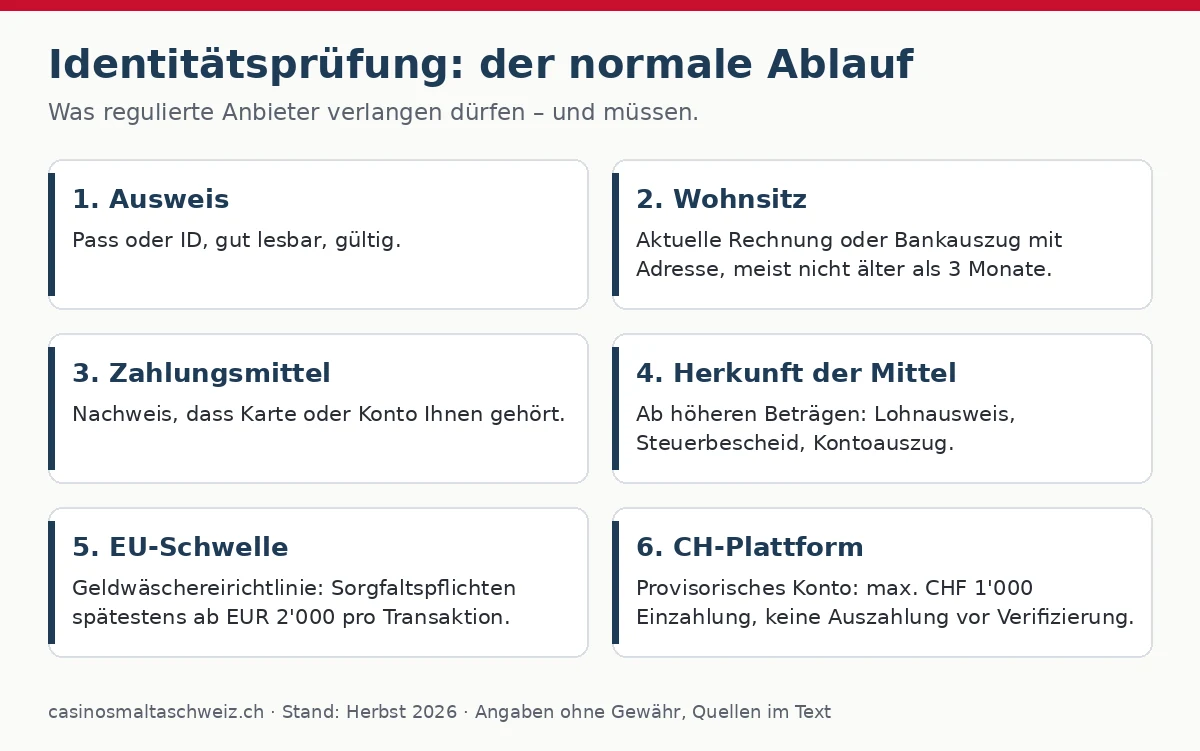
In der Regel vier Arten, je nach Betrag und Anbieter:
| Baustein | Typisches Dokument | Worauf achten |
|---|---|---|
| Identität | Pass oder Identitätskarte | Gültig, alle vier Ecken sichtbar, gut lesbar |
| Wohnsitz | Rechnung (Strom, Telefon) oder Bankauszug mit Adresse | Meist nicht älter als 3 Monate, Name und Adresse identisch mit Konto |
| Zahlungsmittel | Foto der Karte (Mitte abgedeckt) oder Kontoauszug | Muss auf Ihren Namen lauten |
| Herkunft der Mittel | Lohnausweis, Rentenbescheinigung, Steuerveranlagung, Kontoauszug | Nur bei höheren Beträgen |
Ein Betreibungsregisterauszug wird nach meiner Recherche üblicherweise nicht verlangt; er ist auch kein Adressnachweis im üblichen Sinn. Wer gefragt wird, darf nachfragen, wozu ein Dokument dient.
Wie lange geht eine Prüfung typischerweise?
Das lässt sich nicht pauschal sagen. Verlässliche, verbindlich publizierte Fristen der Anbieter aus Valletta habe ich nicht gefunden; Angaben auf Hilfeseiten sind meist unverbindlich formuliert, und jede Rückfrage setzt die Uhr praktisch zurück. Wochenenden und Feiertage zählen oft nicht. Für hiesige Plattformen gibt Art. 52 VGS eine Obergrenze: Spätestens nach einem Monat muss die Prüfung abgeschlossen sein, sonst darf das Konto nicht definitiv eröffnet werden.
Was die Zeit bestimmt:
- Lesbarkeit: Unscharfe Fotos, Spiegelungen oder abgeschnittene Ecken führen zu Rückfragen.
- Übereinstimmung: Name auf Konto, Ausweis, Rechnung und Karte müssen gleich geschrieben sein, inklusive zweiter Vornamen und Umlaute.
- Betrag: Je höher die Auszahlung, desto mehr Unterlagen.
- Zeitpunkt: Eingereicht am Freitagabend, geprüft oft erst am Montag.
- Wohnsitz: Bei ausländischen Anbietern der kritische Punkt für Personen von hier.
Was passiert bei Anbietern aus Valletta, wenn der Wohnsitz in der CH liegt?
Oft das Ende des Kontos. Viele Anbieter mit Zulassung aus Valletta führen die CH in ihren AGB als ausgeschlossenes Land, weil das Angebot hierzulande nicht bewilligt ist. Der Adressnachweis zeigt dann eine Adresse in Zürich, Bern oder Zug, und der Anbieter schliesst das Konto, annulliert Treffer und zahlt im besten Fall die ursprünglichen Einzahlungen zurück. Das ist kein Fehler im Ablauf, sondern die logische Folge der Rechtslage.
Ich rate ausdrücklich davon ab, falsche Adressen, fremde Dokumente oder fremde Konten zu verwenden. Das ist kein «Beschleunigen», sondern Täuschung – mit dem Risiko, dass das Guthaben einbehalten wird und, je nach Fall, strafrechtliche Folgen drohen. Auch Angebote «ohne Prüfung» sind keine Abkürzung: Ein Anbieter, der keine Identität prüft, hält sich nicht an die Regeln, und dann ist auch die Auszahlung nicht gesichert.
Wie schliesse ich die Prüfung bei einer hiesigen Plattform zügig ab?
Mit guter Vorbereitung. Diese Schritte haben sich bewährt:
Checkliste: Prüfung zügig abschliessen (konzessionierte Plattform)
- Vor der Anmeldung bereitlegen: Pass oder ID, aktuelle Rechnung mit Adresse, Kontoauszug oder Karte.
- Name identisch schreiben: Genau wie im Ausweis, auch mit zweitem Vornamen.
- Gute Fotos: Bei Tageslicht, ohne Blitz, alle Ecken sichtbar, keine Bearbeitung.
- Unter der Woche einreichen: Montag bis Donnerstag, tagsüber.
- Zahlungsmittel auf eigenen Namen: Nur eigene Karte, eigenes Konto, eigenes TWINT.
- Rückfragen sofort beantworten: Jede Verzögerung verlängert die Frist.
- Limiten setzen: Gleich bei der Eröffnung Einzahlungs- und Zeitlimiten festlegen.
Wer so vorgeht, hat in der Regel nach wenigen Tagen ein definitives Konto. Feste Zusagen kann ich nicht machen, weil jede Plattform eigene Abläufe hat; die gesetzliche Obergrenze von einem Monat gilt aber für alle. Planen Sie die Eröffnung deshalb nicht für den Abend vor einem grossen Fussballspiel oder vor den Ferien, sondern für eine ruhige Woche, in der Sie Rückfragen sofort beantworten können. Und spielen Sie in der Zwischenzeit nicht mehr, als Sie auch ohne Auszahlung verschmerzen können. Die zehn bewilligten Plattformen stehen auf der Liste der Spielbankenkommission.
Wie sieht das konkret aus?
Mikro-Szenario 1 – hiesige Plattform: Frau L. aus Thun eröffnet am Dienstagabend um 20 Uhr ein Konto bei einer konzessionierten Plattform. Sie lädt Identitätskarte und eine Stromrechnung hoch und zahlt per TWINT CHF 50 ein. Am Donnerstag kommt eine Rückfrage: Auf der Rechnung fehlt ihr zweiter Vorname. Sie lädt einen Kontoauszug der Kantonalbank nach. Am Freitag ist das Konto definitiv eröffnet. Einen Treffer von CHF 180 vom Mittwoch kann sie jetzt beziehen; er kommt am Montag auf ihrem Konto an.
Mikro-Szenario 2 – Anbieter aus Valletta: Herr S. aus Winterthur zahlt bei einem ausländischen Anbieter EUR 200 ein und landet am Samstag um 22 Uhr einen Treffer von EUR 2’400. Er beantragt die Auszahlung auf sein UBS-Konto. Der Anbieter verlangt Ausweis, Adressnachweis und Herkunft der Mittel. Herr S. lädt am Sonntag alles hoch. Am Mittwoch schreibt der Anbieter: Kundschaft mit Wohnsitz in der CH sei laut AGB ausgeschlossen; der Treffer werde annulliert, die Einzahlung von EUR 200 zurückerstattet. Hätte er auf einer hiesigen Plattform gespielt, wäre der Betrag in Franken ausbezahlt worden, abgabefrei.
| Szenario | Unterlagen | Zeit bis Entscheid | Ergebnis |
|---|---|---|---|
| Hiesige Plattform | ID, Rechnung, Kontoauszug | 3 Tage | Konto definitiv, Auszahlung in CHF |
| Anbieter aus Valletta | ID, Adresse, Herkunft der Mittel | 4 Tage | Treffer annulliert, Einzahlung zurück |
Welche Rolle spielt die Spielsperre bei der Prüfung?
Hierzulande eine zentrale. Spielbanken und Veranstalterinnen von Grossspielen im Netz müssen Personen sperren, die überschuldet sind, ihren finanziellen Verpflichtungen nicht nachkommen oder Einsätze tätigen, die in keinem Verhältnis zu Einkommen und Vermögen stehen (Art. 80 BGS). Sie führen ein Register der gesperrten Personen und teilen die Daten gegenseitig mit (Art. 82 BGS). Bei jeder Kontoeröffnung auf einer konzessionierten Plattform wird deshalb geprüft, ob Sie gesperrt sind; wer gesperrt ist, erhält kein Konto.
Ein ausländischer Anbieter ist an dieses Register nicht angeschlossen. Eine Sperre hierzulande wirkt dort nicht. Das ist kein Vorteil, sondern eine Lücke im Schutz – und genau deshalb verlangt diese Website, dass niemand Wege sucht, eine Sperre über ausländische Anbieter zu umgehen. Wer selbst merkt, dass er eine Sperre braucht, kann sie bei jeder hiesigen Spielbank beantragen.
Was geschieht mit meinen Daten?
Das hängt davon ab, wo der Anbieter sitzt. Konzessionierte Plattformen hierzulande unterstehen dem Datenschutzgesetz, das seit 1. September 2023 in revidierter Fassung gilt, sowie den Aufbewahrungspflichten des Geldspiel- und Geldwäschereirechts. Anbieter auf der Insel unterstehen der Datenschutz-Grundverordnung der EU. Beide Regime sind streng; der Unterschied liegt in der Durchsetzung. Hierzulande wenden Sie sich an den Eidgenössischen Datenschutzbeauftragten, bei einem Anbieter in Valletta an die dortige Behörde – auf Englisch und mit eigenem Verfahren.
Ein praktischer Rat: Laden Sie Dokumente nur einmal und nur im eingeloggten Konto hoch. Schreiben Sie auf Kopien, wenn möglich, einen Vermerk wie «nur für Kontoprüfung bei Anbieter X, Datum». Bewahren Sie selbst eine Liste auf, wem Sie welche Kopie gegeben haben.
Welche Fehler verzögern die Prüfung am häufigsten?
Erfahrungsgemäss immer dieselben. Diese Tabelle fasst sie zusammen:
| Fehler | Folge | Lösung |
|---|---|---|
| Foto unscharf oder abgeschnitten | Rückfrage, neue Wartezeit | Bei Tageslicht, alle Ecken, kein Blitz |
| Rechnung älter als 3 Monate | Abgelehnt | Aktuelle Rechnung oder Kontoauszug |
| Name abweichend geschrieben | Rückfrage | Exakt wie im Ausweis |
| Karte eines Angehörigen | Abgelehnt, evtl. Konto gesperrt | Nur eigenes Zahlungsmittel |
| Ausweis abgelaufen | Abgelehnt | Gültigen Ausweis verwenden |
| Upload über Link aus E-Mail | Risiko Phishing | Nur im eingeloggten Konto |
| Andere Adresse als im Konto | Konto eingefroren | Wahre Adresse von Anfang an |
Wird später nochmals geprüft?
Oft ja. Regulierte Anbieter müssen Angaben aktuell halten. Wer umzieht, einen neuen Ausweis erhält oder plötzlich deutlich höhere Beträge einzahlt, muss mit neuen Fragen rechnen. Bei hiesigen Plattformen gehört das zum Sozialkonzept nach Art. 76 BGS: Früherkennung gefährdeter Spielerinnen und Spieler. Wenn Ihre Einsätze steigen, kann die Plattform nach Einkommen und Vermögen fragen – nicht aus Neugier, sondern weil sie gesetzlich zur Sperre verpflichtet ist, wenn die Einsätze in keinem Verhältnis stehen. Sehen Sie solche Fragen als Anlass, die eigenen Limiten zu überprüfen.
Warum prüfen manche Anbieter erst bei der Auszahlung?
Weil es für sie bequemer ist – nicht für Sie. Ein Anbieter, der bei der Anmeldung nur eine E-Mail-Adresse verlangt, gewinnt schneller neue Kundschaft. Die Prüfung kommt dann, wenn Geld fliessen soll: bei der ersten Auszahlung oder spätestens bei der EU-Schwelle von EUR 2’000. Für die Kundschaft ist das der ungünstigste Moment. Man hat gespielt, hat vielleicht einen Treffer, und plötzlich steht alles still.
Hierzulande ist das anders geregelt. Art. 52 VGS lässt zwar ein provisorisches Konto zu, aber mit klaren Grenzen: höchstens CHF 1’000 Einzahlungen, keine Auszahlung, Frist ein Monat. Wer in dieser Zeit die Prüfung nicht abschliesst, kann nicht weiterspielen. Das zwingt beide Seiten, die Sache früh zu erledigen. Aus Sicht der Kundschaft ist das die ehrlichere Lösung.
Was heisst «Herkunft der Mittel» für Rentnerinnen und Rentner?
Meist nur eine einfache Bescheinigung. Wer keine Lohnausweise mehr hat, kann die Rentenbescheinigung der AHV-Ausgleichskasse, eine Bescheinigung der Pensionskasse, die letzte Steuerveranlagung oder einen Kontoauszug mit regelmässigen Renteneingängen vorlegen. Bei grösseren Beträgen aus Erspartem helfen Auszüge, die zeigen, woher das Geld kam, etwa eine Auszahlung aus einer Lebensversicherung oder ein Erbe.
Unangenehm kann es werden, wenn Einsätze im Verhältnis zur Rente hoch sind. Dann fragt eine hiesige Plattform zu Recht nach, ob das tragbar ist. Ich sehe das nicht als Bevormundung. Wer im Ruhestand mit festem Einkommen spielt, sollte sich die Frage ohnehin stellen: Wie viel im Monat kann ich ausgeben, ohne dass es weh tut? CHF 50, CHF 100? Diese Zahl gehört als Limite ins Konto, bevor der erste Franken eingezahlt wird.
Wie verhält sich die Prüfung bei E-Wallets?
E-Wallets prüfen selbst. Wer ein Konto bei einem Zahlungsdienst eröffnet, durchläuft dort eine eigene Prüfung, oft mit denselben Dokumenten. Das ersetzt die Prüfung beim Spielanbieter aber nicht; beide sind getrennt verantwortlich. Zudem verbieten viele Wallets Zahlungen an nicht bewilligte Glücksspielangebote. Mehr dazu steht unter was die AGB von E-Wallets zu Glücksspiel sagen.
Wie lange werden meine Dokumente aufbewahrt?
Länger, als viele denken. Die EU-Geldwäschereirichtlinie verlangt in Art. 40, dass Unterlagen zur Prüfung grundsätzlich fünf Jahre nach Ende der Geschäftsbeziehung aufbewahrt werden. Hierzulande schreibt das Geldwäschereigesetz in Art. 7 eine Aufbewahrung von zehn Jahren vor. Auch wenn Sie ein Konto schliessen, bleiben Ihre Kopien also noch Jahre gespeichert. Das ist ein weiterer Grund, Dokumente nur Anbietern zu geben, denen Sie vertrauen und die hierzulande beaufsichtigt sind.
Was tun, wenn eine Prüfung abgelehnt wird?
Zuerst den Grund erfragen. Seriöse Anbieter nennen ihn, zumindest allgemein: Dokument unleserlich, Adresse stimmt nicht überein, Spielsperre, Alter. Viele Gründe lassen sich mit einem neuen Dokument beheben. Bei einer hiesigen Plattform können Sie sich bei Unklarheiten an den Kundendienst und, wenn das nicht hilft, an die Spielbankenkommission wenden, die die Aufsicht führt.
Bei einem Anbieter aus Valletta läuft der Weg über dessen Beschwerdestelle und danach über die maltesische Aufsicht. Für Kundschaft aus der CH ist das wenig aussichtsreich, wenn die AGB den Wohnsitz ausschliessen. Ein abgelehnter Antrag ist in diesem Fall eine Entscheidung, die sich auf das Recht stützt, nicht ein Missverständnis.
Und eines gilt immer: Wer nach einer Ablehnung anfängt, Angaben zu ändern, damit es «passt», überschreitet eine Grenze. Dann ist es Zeit, aufzuhören und mit jemandem zu reden.
Welche versteckten Risiken gibt es?
Versteckte Risiken
- Wohnsitzausschluss: Bei ausländischen Anbietern oft erst bei der Auszahlung entdeckt.
- Datenweitergabe: Ihre Ausweiskopie liegt bei einer Firma im Ausland, ausserhalb des hiesigen Datenschutzrechts.
- Mehrfachprüfung: Manche Anbieter fordern bei jeder grösseren Auszahlung neue Dokumente.
- Gefälschte Prüfseiten: Phishing-Mails, die «zur Prüfung» Ausweisfotos verlangen. Laden Sie nur im eingeloggten Konto hoch.
- Spielen während der Wartezeit: Wer wartet, spielt oft weiter – und verspielt den Treffer.
- «Ohne Prüfung»-Werbung: Ein Zeichen für fehlende Regulierung, nicht für Service.
Früher vs. heute
Früher vs. heute
| Thema | Früher | Heute |
|---|---|---|
| Spielbankenspiele im Netz hierzulande | Bis 2018 verboten | Seit 2019 bei Konzession erlaubt |
| Prüfung hierzulande | – | Art. 52 VGS: provisorisch, max. CHF 1’000, 1 Monat |
| EU-Schwelle | Ältere Richtlinien | Spätestens ab EUR 2’000 pro Transaktion (2015/849) |
| Dokumente | Fax, Post | Upload, teils Video-Identifikation |
| Spielsperre geprüft | – | Hierzulande bei jeder Eröffnung |
Was mache ich, wenn die Bank eine Zahlung ablehnt?
Ruhig bleiben und den legalen Weg gehen.
Checkliste: Zahlung abgelehnt
- Keine zweite Karte: Nicht sofort mit einem anderen Zahlungsmittel nochmals versuchen.
- Bank fragen: PostFinance, UBS oder Kantonalbank – war es ein Limit, ein Sicherheitsfilter oder eine Regel zu Glücksspiel?
- Anbieter einordnen: Steht er auf der Liste der gesperrten Adressen? Dann ist die Ablehnung ein Schutz.
- Keine fremden Konten: Nicht über Freunde, Familie oder fremde Wallets zahlen.
- Legal bleiben: Wenn Sie im Netz spielen möchten, nur bei den zehn konzessionierten Plattformen.
- Hilfe holen: SOS Spielsucht, 0800 040 080.
Für wen ist diese Seite nicht gedacht?
Für wen nicht geeignet
- Für alle, die eine Prüfung umgehen oder mit fremden Dokumenten bestehen wollen.
- Für Personen unter 18 Jahren.
- Für Personen mit Spielsperre: Die Prüfung soll genau sie erkennen.
- Für alle, die auf eine Auszahlung angewiesen sind, um Rechnungen zu bezahlen.
Vignette (typischer Fall, Namen erfunden): Bruno aus Chur schreibt in einem Forum, sein Anbieter aus Valletta «halte seit drei Wochen» EUR 1’200 zurück. Er habe alles hochgeladen. Auf Nachfrage stellt sich heraus: Er hatte bei der Anmeldung eine Ferienadresse in Italien angegeben, der Adressnachweis zeigt Chur. Der Anbieter hat das Konto wegen widersprüchlicher Angaben eingefroren. Bruno bekommt am Ende seine Einzahlungen zurück, den Treffer nicht. Er schreibt: «Ich dachte, die Prüfung sei nur Formsache.»
Was ist bei Spielbanken vor Ort anders?
Dort ist die Prüfung einfacher, aber nicht weniger streng. In den Spielbanken auf der Insel zeigen Sie beim ersten Besuch Pass, Identitätskarte oder Führerausweis; Portomaso zum Beispiel registriert Sie und prüft das Alter – 18 Jahre für Gäste aus dem Ausland, 25 für maltesische Staatsangehörige. Hierzulande gilt in Spielbanken dasselbe Prinzip: Ausweis zeigen, Abgleich mit dem Register der Spielsperren. Bei grösseren Treffern verlangen Spielbanken an beiden Orten weitere Angaben. Mehr zum Besuch auf der Insel steht unter Besuch im Palast und am Jachthafen.
Was rate ich Bekannten, die zum ersten Mal ein Konto eröffnen?
Drei Dinge. Erstens: Nur bei einer der zehn konzessionierten Plattformen. Zweitens: Vor der Anmeldung die Dokumente bereitlegen und die Limiten festlegen – etwa CHF 100 pro Monat. Drittens: Die Prüfung abwarten, bevor mehr als ein kleiner Betrag eingezahlt wird. Wer so beginnt, erlebt die Identitätsprüfung als kurze Formalität und nicht als Ärgernis.
Häufige Fragen
Kann ich ohne Prüfung auszahlen lassen? Bei regulierten Anbietern nein. Hierzulande schliesst Art. 52 VGS Auszahlungen vor der Prüfung aus.
Warum fragt der Anbieter nach der Herkunft meines Geldes? Weil die Geldwäschereiregeln es bei höheren Beträgen verlangen. Ein Lohnausweis oder eine Rentenbescheinigung genügt meist.
Ist ein Video-Ident sicher? Bei seriösen Anbietern ja. Machen Sie es nur aus dem eingeloggten Konto heraus, nie über einen Link per E-Mail.
Was, wenn meine Rechnung auf meinen Partner lautet? Dann ist sie kein Adressnachweis für Sie. Nehmen Sie einen Kontoauszug oder eine Wohnsitzbestätigung der Gemeinde.
Darf ich den Ausweis teilweise abdecken? Bei Karten ja, die mittleren Ziffern der Kartennummer sollten Sie abdecken. Beim Ausweis nicht: Name, Foto, Geburtsdatum und Nummer müssen lesbar sein.
Gilt ein Führerausweis als Ausweis? In Spielbanken auf der Insel teils ja, etwa bei Portomaso. Im Netz verlangen viele Anbieter Pass oder Identitätskarte; prüfen Sie die Hilfeseite.
Was kostet die Prüfung? Nichts. Wer für eine Prüfung Geld verlangt, ist nicht seriös.
Kann ich das Konto auch nach der Prüfung wieder schliessen? Ja. Restguthaben wird auf ein Konto auf Ihren Namen ausbezahlt; die Unterlagen bleiben wegen der Aufbewahrungspflicht gespeichert.
Hilft es, den Kundendienst zu drängen? Selten. Freundliche, vollständige Antworten auf Rückfragen bringen mehr als wiederholte Nachrichten.
Was folgt daraus für mich?
Dass eine Prüfung kein Gegner ist, sondern ein Filter. Bei hiesigen Plattformen ist sie nach einigen Tagen erledigt, und danach läuft alles in Franken. Bei ausländischen Anbietern deckt sie oft erst auf, was von Anfang an galt: Das Angebot ist hierzulande nicht bewilligt. Wie man Berichte über Auszahlungen einordnet, steht unter Erfahrungsberichte richtig lesen, die Übersicht auf der Startseite, Hintergrund zu mir unter über mich.
Hilfe und Schutz
18+. Glücksspiel kann süchtig machen. Wenn Spielen nicht mehr Freizeit ist, sondern Druck: SOS Spielsucht 0800 040 080 (kostenlos, rund um die Uhr), Die Dargebotene Hand 143 und anonyme Beratung über Safezone.ch.
Ausführlich: Verantwortungsvolles Spielen – Warnsignale, Limits und Sperren.
Rentner aus Zug und erklärter Liebhaber der Mittelmeerinsel. Er reist oft dorthin und spielt gern in den Spielbanken vor Ort. Seit der Pandemie reist er seltener und sucht nach einem legalen Weg, das Inselgefühl von zu Hause aus zu erleben. Keine Werbelinks, keine Rangliste – nur das, was er selbst nachgeprüft hat.