
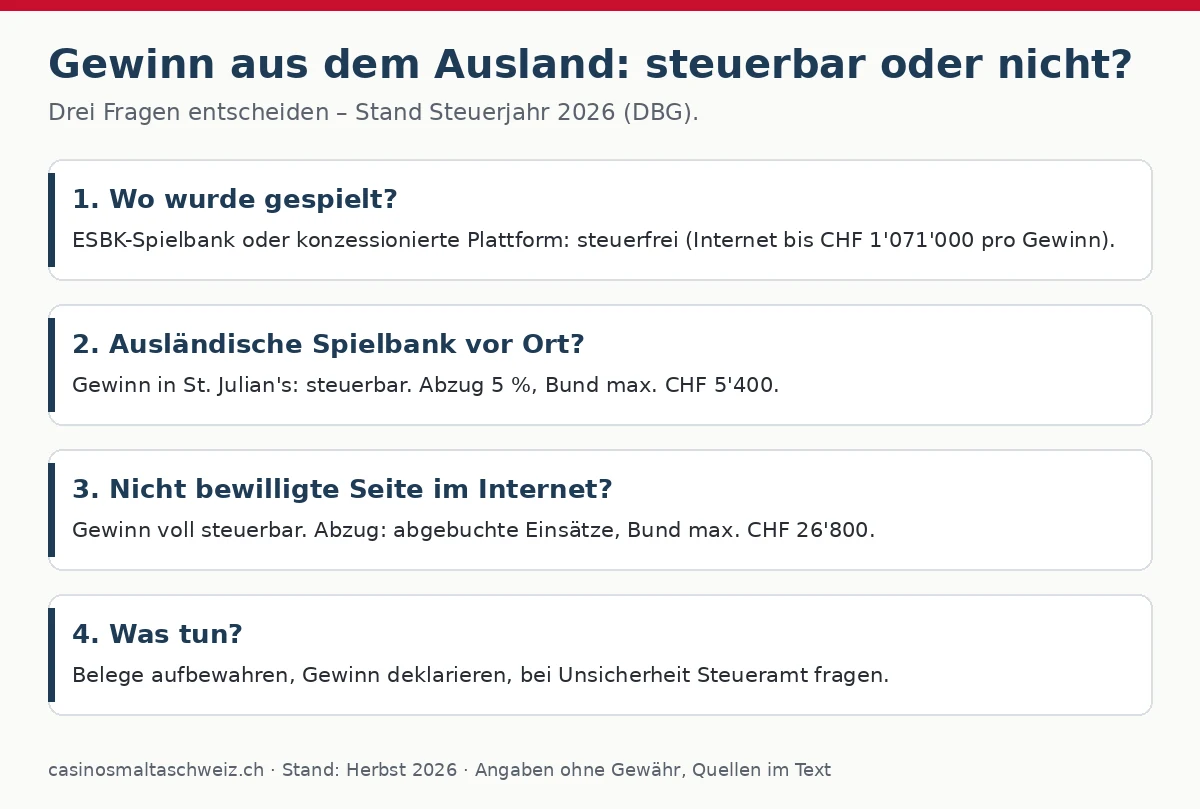
Kurz gesagt: Ja. Geldspielgewinne aus dem Ausland sind hierzulande nach Art. 16 Abs. 1 DBG voll einkommenspflichtig – egal, ob sie an einem Roulettetisch in St. Julian’s oder bei einem Anbieter mit Zulassung aus Valletta im Netz entstanden sind. Die bekannten Freibeträge gelten nur für Spiele, die nach dem Geldspielgesetz (BGS) zugelassen sind: Spielbankenspiele in konzessionierten Spielbanken vor Ort sind ganz frei, Spielbankenspiele im Netz bei konzessionierten Plattformen beim Bund bis CHF 1’071’000 pro Einzeltreffer (Periode 2026). Für ausländische Erträge gibt es nur Abzüge: 5 Prozent, beim Bund höchstens CHF 5’400, für Spiele vor Ort im Ausland; bei Spielen im Netz ohne hiesige Bewilligung nach der Praxis etwa des Kantons Schwyz die im Jahr abgebuchten Einsätze, beim Bund höchstens CHF 26’800. Eine Verrechnungssteuer wird bei ausländischen Veranstaltern nicht abgezogen – die Deklaration liegt allein bei Ihnen. Diese Seite zeigt Regeln, Rechenbeispiele und häufige Fehler.
Key Takeaway
| Wo gespielt? | Bund 2026 | Abzug | Verrechnungssteuer |
|---|---|---|---|
| Konzessionierte Spielbank vor Ort (CH) | Frei | – | Keine |
| Konzessionierte Plattform im Netz (CH) | Frei bis CHF 1’071’000 pro Treffer | Einsätze, max. CHF 26’800 | 35 % auf den Teil darüber |
| Spielbank im Ausland (z. B. St. Julian’s) | Voll einkommenspflichtig | 5 %, max. CHF 5’400 | Keine |
| Anbieter im Netz ohne CH-Bewilligung | Voll einkommenspflichtig | Abgebuchte Einsätze, max. CHF 26’800 | Keine |
Ich bin Pascal Pepelin, Rentner in Zug, und ich mag die Insel im Mittelmeer. Ich besuche sie oft und spiele dort in den Spielbanken vor Ort. Seit der Pandemie reise ich seltener und habe mich gefragt, wie es um Erträge aus Valletta oder St. Julian’s bei der Deklaration hierzulande steht. Ich bin kein Treuhänder. Was hier steht, stammt aus dem Gesetz über die direkte Bundessteuer (DBG) und aus dem Merkblatt der kantonalen Verwaltung Schwyz vom 19. Mai 2026. Für Ihren Einzelfall fragt man am besten die Veranlagungsbehörde des eigenen Kantons.
Warum ist ein Ertrag aus Valletta nicht frei, wenn er hierzulande frei wäre?
Weil das Gesetz die Freiheit an die Zulassung nach dem BGS knüpft. Art. 24 DBG zählt die abgabefreien Geldspielgewinne abschliessend auf: Buchstabe i nennt Spielbankenspiele in Spielbanken, die nach dem BGS zugelassen sind; Buchstabe ibis nennt Grossspiele und Spielbankenspiele im Netz, die nach dem BGS zugelassen sind, bis zu einem Betrag pro Einzeltreffer; Buchstabe iter nennt bewilligte Kleinspiele. Ein Anbieter mit Zulassung der maltesischen Aufsicht fällt unter keinen dieser Buchstaben, ebenso wenig eine Spielbank in St. Julian’s. Deshalb greift die Grundregel von Art. 16 Abs. 1 DBG: Alle Einkünfte sind einkommenspflichtig, soweit das Gesetz nichts anderes bestimmt.
Das Merkblatt aus Schwyz formuliert es in Randnummer 5 so: Ausländische Geldspielgewinne sind vollumfänglich zu versteuern, und die Freibeträge und Freigrenzen kommen nicht zur Anwendung. Den Text finden Sie als Merkblatt der kantonalen Verwaltung Schwyz (PDF). Das Bundesgesetz selbst steht auf Fedlex unter SR 642.11.
Welche Abzüge sind bei Erträgen aus dem Ausland erlaubt?
Zwei verschiedene, je nach Ort des Spiels. Art. 33 Abs. 4 DBG erlaubt bei Geldspielgewinnen, die nicht frei sind, einen Abzug von 5 Prozent als Einsatzkosten, beim Bund höchstens CHF 5’400 pro Treffer. Für Spielbankenspiele im Netz gilt ein anderer Abzug: die im Jahr vom Spielerkonto abgebuchten Einsätze, beim Bund höchstens CHF 26’800. Das Merkblatt aus Schwyz wendet diese Regeln ausdrücklich auch auf ausländische Erträge an:
| Fall laut Merkblatt Schwyz | Abzug Kanton SZ | Abzug Bund |
|---|---|---|
| Spiel findet im Ausland statt (Spielbank vor Ort, Turnier, Los) | 5 %, max. CHF 5’000 | 5 %, max. CHF 5’400 |
| Spiel im Netz bei ausschliesslich ausländischem Veranstalter | Abgebuchte Einsätze, max. CHF 25’000 | Abgebuchte Einsätze, max. CHF 26’800 |
Wichtig ist das Wort «einzeln». Mehrere Treffer in einem Jahr werden für Freibetrag und Abzug nicht zusammengezählt; massgebend ist jeder einzelne Ertrag (Randnummer 13 des Merkblatts). Andere Kantone können die Praxis im Detail anders handhaben. Prüfen Sie die Wegleitung Ihres Wohnkantons.
Wie hoch ist der Freibetrag bei konzessionierten Plattformen?
Beim Bund 2026 CHF 1’071’000 pro Einzeltreffer, im Kanton Schwyz CHF 1’000’000. Es handelt sich um einen Freibetrag, nicht um eine Freigrenze: Besteuert wird nur der Teil darüber. Die Beträge werden wegen der kalten Progression angepasst. Laut Anhang des Merkblatts galten beim Bund:
| Steuerperiode | Freibetrag Bund | Abzug 5 % max. | Abzug Einsätze max. |
|---|---|---|---|
| 2023 | CHF 1’038’300 | CHF 5’200 | CHF 26’000 |
| 2024 | CHF 1’056’600 | CHF 5’300 | CHF 26’400 |
| 2025 | CHF 1’070’400 | CHF 5’400 | CHF 26’800 |
| 2026 | CHF 1’071’000 | CHF 5’400 | CHF 26’800 |
Die Differenz zwischen einem konzessionierten Angebot und einem Anbieter aus Valletta ist also nicht klein. Ein Treffer von CHF 20’000 bleibt bei einer der zehn hiesigen Plattformen ganz frei. Derselbe Betrag bei einem Anbieter ohne Bewilligung wird nach Abzug zum Einkommen geschlagen und zum persönlichen Satz besteuert.
Gibt es eine Verrechnungssteuer auf Erträge aus Valletta?
Nein. Die Verrechnungssteuer von 35 Prozent fällt nur bei inländischen Geldspielgewinnen über dem Freibetrag an; der hiesige Veranstalter zieht sie ab und Sie erhalten sie zurück, wenn Sie den Ertrag deklarieren. Bei ausländischen Veranstaltern gibt es diesen Abzug nicht – das Merkblatt hält das in den Fussnoten zur Tabelle ausdrücklich fest. Das klingt nach einem Vorteil, ist aber eher eine Falle: Weil kein Abzug erfolgt, merkt die Verwaltung nicht automatisch etwas. Die ganze Verantwortung liegt bei Ihnen.
Auf der Insel selbst wird nach meinem Wissensstand keine Abgabe von Ihrem Ertrag einbehalten; die maltesische Gaming Tax zahlt der Betreiber. Eine verbindliche Auskunft dazu habe ich nicht gefunden. Wer im Ausland tatsächlich eine Abgabe bezahlt hat, sollte den Beleg aufbewahren: Laut Merkblatt wird der Abzug auf dem Bruttoertrag vor einer allfälligen ausländischen Abgabe berechnet, und viele Doppelbesteuerungsabkommen nehmen Geldspielgewinne nicht aus. Eine doppelte Belastung ist also möglich.
Wie deklariere ich einen Ertrag aus St. Julian’s?
Im Wertschriftenverzeichnis, mit Originalbelegen. So verlangt es das Merkblatt in Randnummer 19. Massgebend ist die Steuerperiode, in der der Anspruch entstanden ist – nicht das Datum der Auszahlung. Wer am 31. Dezember um 23 Uhr einen Treffer landet und das Geld am 3. Januar erhält, deklariert den Ertrag im alten Jahr.
Checkliste für die Deklaration
- Beleg sichern: Bescheinigung des Hauses oder Auszahlungsbestätigung des Anbieters, mit Datum und Betrag.
- Umrechnen: Euro zum Kurs des Tages, an dem der Anspruch entstand. Notieren Sie Kurs und Quelle.
- Abzug wählen: 5 Prozent (Spiel vor Ort im Ausland) oder abgebuchte Einsätze (Spiel im Netz), mit Beleg.
- Eintragen: Im Wertschriftenverzeichnis unter Geldspielgewinnen, nicht unter Lohn.
- Vermögen: Liegt der Betrag am 31. Dezember noch auf einem Konto oder Wallet, gehört der Saldo ins Vermögen.
- Fragen: Bei Unsicherheit die Veranlagungsbehörde anrufen, bevor Sie einreichen.
Wie sieht das in Franken konkret aus?
Mikro-Szenario 1 – Spielbank vor Ort: Frau M. aus Zug trifft an einem Samstagabend in St. Julian’s am Roulette und erhält EUR 4’000. Sie lässt sich an der Kasse eine Gewinnbescheinigung ausstellen, was in Portomaso ab EUR 2’000 möglich ist. Zum Tageskurs von rund 0,94 sind das etwa CHF 3’760. Abzug 5 Prozent: CHF 188. Einkommenspflichtig bleiben CHF 3’572. Bei einem Grenzsatz von 25 Prozent für Bund, Kanton und Gemeinde sind das rund CHF 890.
Mikro-Szenario 2 – Anbieter im Netz ohne Bewilligung: Herr T. aus Bern spielt bei einem Anbieter mit Zulassung aus Valletta und erhält am Mittwoch nach einem Treffer EUR 10’000 auf sein UBS-Konto. Im Jahr hatte er EUR 3’000 eingezahlt und verspielt. Gerechnet in Franken: rund CHF 9’400 Ertrag, minus CHF 2’820 abgebuchte Einsätze, ergibt CHF 6’580. Bei 25 Prozent sind das rund CHF 1’650. Bei einer konzessionierten Plattform wäre der gleiche Betrag frei gewesen.
Mikro-Szenario 3 – konzessionierte Plattform: Frau A. aus Luzern erzielt bei einer der zehn hiesigen Plattformen einen Treffer von CHF 40’000. Der Betrag liegt unter dem Freibetrag; es wird nichts abgezogen und nichts besteuert. Sie gibt ihn trotzdem an, weil der Saldo am Jahresende zu ihrem Vermögen gehört.
| Szenario | Ertrag | Abzug | Einkommenspflichtig | Belastung bei 25 % |
|---|---|---|---|---|
| Spielbank im Ausland | CHF 3’760 | CHF 188 | CHF 3’572 | rund CHF 890 |
| Netz ohne Bewilligung | CHF 9’400 | CHF 2’820 | CHF 6’580 | rund CHF 1’650 |
| Konzessionierte Plattform | CHF 40’000 | – | CHF 0 | CHF 0 |
Die Sätze sind vereinfacht. Der echte Grenzsatz hängt von Kanton, Gemeinde, Einkommen und Zivilstand ab.
Was passiert, wenn man einen Ertrag nicht angibt?
Im schlimmsten Fall eine Nachsteuer plus Busse. Art. 175 DBG sieht bei vollendeter Hinterziehung eine Busse vor, in der Regel in der Höhe der hinterzogenen Bundessteuer; bei leichtem Verschulden bis auf einen Drittel ermässigt, bei schwerem bis auf das Dreifache erhöht. Hinzu kommen die kantonalen Regeln. Wer einen vergessenen Ertrag zum ersten Mal selbst meldet, kann unter den Voraussetzungen von Art. 175 Abs. 3 DBG straflos bleiben (straflose Selbstanzeige); die Nachsteuer und Zinsen fallen trotzdem an.
Woher sollte die Verwaltung es wissen? Etwa über Kontoauszüge, die Sie bei anderer Gelegenheit einreichen, über Rückfragen der Bank zu grösseren Eingängen aus dem Ausland oder über den Saldo auf einem Konto, der nicht zum deklarierten Einkommen passt. Ehrlich deklarieren ist schlicht der einfachere Weg.
Wie werden Verluste behandelt?
Gar nicht. Das Gesetz kennt bei privaten Geldspielen nur die beschriebenen Abzüge vom einzelnen Ertrag. Verluste an anderen Abenden oder bei anderen Anbietern lassen sich nach meinem Verständnis des DBG nicht verrechnen. Wer an zwanzig Abenden je EUR 200 verliert und an einem Abend EUR 4’000 zurückholt, hat unter dem Strich nichts gewonnen – deklariert aber trotzdem den Treffer, abzüglich 5 Prozent. Das ist ein guter Grund, nicht mit dem Gedanken an Erträge auf Reisen zu gehen.
Eine Ausnahme sind professionelle Spielerinnen und Spieler, die mit dem Spiel ein regelmässiges Einkommen erzielen. Sie werden laut Merkblatt als selbständig Erwerbende behandelt: voller Ertrag einkommenspflichtig, dafür Abzug aller geschäftsmässig begründeten Aufwendungen. Für Gäste, die ein paar Abende im Jahr auf der Insel verbringen, ist das kein Thema.
Wie unterscheiden sich Bund und Kantone?
Im Grundsatz kaum, im Detail schon. Die Kantone haben ihre Gesetze an das DBG angepasst, setzen aber eigene Beträge. Im Kanton Schwyz liegt der Freibetrag für konzessionierte Spiele bei CHF 1’000’000 statt CHF 1’071’000, der 5-Prozent-Abzug ist bei CHF 5’000 gedeckelt statt bei CHF 5’400, der Abzug der Einsätze bei CHF 25’000 statt CHF 26’800. Schwyz besteuert einkommenspflichtige inländische Geldspielgewinne zudem gesondert mit 15 Prozent; ausländische Erträge fallen dagegen unter den ordentlichen Satz. Wer in Zug, Luzern oder Bern wohnt, findet die Regeln in der Wegleitung des eigenen Kantons.
Für Gäste aus der CH heisst das: Ein Ertrag aus St. Julian’s wird zweimal gerechnet – einmal für die Bundessteuer, einmal für Kanton und Gemeinde, jeweils mit eigenem Abzug. Die Belastung in den Rechenbeispielen oben ist deshalb nur eine grobe Grössenordnung.
Was bedeutet das für die Wahl des Angebots?
Eine ganze Menge, auch wenn man nie an Abgaben denkt. Wer im Netz spielen will, findet auf den zehn konzessionierten Plattformen Roulette, Blackjack und Slots, zahlt in Franken ein und aus und muss Treffer bis zum Freibetrag nicht deklarieren. Bei einem Anbieter mit Zulassung aus Valletta kommt zum rechtlichen Risiko – das Angebot ist hierzulande nicht bewilligt, die Domain steht oft auf der Sperrliste – noch die volle Einkommenspflicht dazu. Über die Lebensdauer eines Kontos summiert sich das.
| Merkmal | Konzessionierte Plattform | Anbieter aus Valletta ohne CH-Bewilligung |
|---|---|---|
| Rechtlich zulässig | Ja | Nein |
| Währung | Franken | Meist Euro |
| Freibetrag 2026 (Bund) | CHF 1’071’000 pro Treffer | Keiner |
| Verrechnungssteuer | 35 % nur über dem Freibetrag, rückforderbar | Keine |
| Hiesige Spielsperre | Gilt | Gilt nicht |
| Rechtsweg bei Streit | Hierzulande | Im Ausland |
Für Abende vor Ort auf der Insel bleibt die Rechnung einfach: Spielen Sie mit dem Budget, das Sie für den Abend ausgeben wollen. Wenn Sie einen grösseren Treffer landen, verlangen Sie eine Bescheinigung und rechnen Sie mit rund einem Viertel für den Fiskus. Was ein Besuch in den Spielbanken von St. Julian’s sonst mit sich bringt, steht unter Besuch im Palast und am Jachthafen.
Welchen Kurs nehme ich für die Umrechnung?
Einen nachvollziehbaren. Die Eidgenössische Steuerverwaltung (ESTV) publiziert eine Kursliste für Wertschriften und Fremdwährungen, an der sich viele Kantone orientieren; alternativ akzeptieren Verwaltungen in der Regel den Kurs Ihrer Bank am betreffenden Tag. Wichtig ist, dass Sie den Kurs notieren und belegen können. Bei EUR 4’000 macht ein Unterschied von einem Rappen pro Euro CHF 40 aus – nicht viel, aber genug für eine Rückfrage.
Ein Beispiel: Wer am Samstag trifft und das Geld am Mittwoch auf dem Konto hat, sieht auf dem Bankauszug den Kurs vom Mittwoch, abzüglich Marge. Für die Deklaration zählt aber der Samstag. Notieren Sie deshalb am Abend selbst den Kurs, etwa mit einem Bildschirmfoto der Bank-App.
Was gilt für Ehepaare und eingetragene Paare?
Ihre Einkommen werden in der Regel gemeinsam veranlagt. Ein Treffer der Ehefrau in St. Julian’s erhöht also das gemeinsame Einkommen und damit den Satz für beide. Der Abzug von 5 Prozent gilt pro Ertrag, nicht pro Person. Zwei Treffer an zwei Abenden ergeben also zwei Abzüge, je mit eigener Obergrenze. Wer zu zweit auf Reisen geht, sollte die Belege getrennt aufbewahren, damit klar ist, wer was erhalten hat.
Welche versteckten Risiken gibt es?
Versteckte Risiken
- Keine Verrechnungssteuer, kein Hinweis: Bei ausländischen Anbietern erinnert Sie niemand an die Deklaration.
- Kurs am Tag des Anspruchs: Nicht der Kurs bei der Überweisung zählt. Notieren Sie ihn.
- Ertrag annulliert, Einsätze weg: Bei Anbietern ohne Bewilligung droht die Annullierung wegen Wohnsitz in der CH. Dann gibt es nichts zu deklarieren, aber auch kein Geld.
- Saldo im Wallet: Guthaben bei E-Wallets am 31. Dezember gehören ins Vermögen.
- Doppelte Belastung: Wo im Ausland eine Abgabe erhoben wurde, kann sie hier trotzdem anfallen.
- Kantonale Unterschiede: Abzüge und Sätze unterscheiden sich vom Bund.
Früher vs. heute
Früher vs. heute
| Thema | Vor 2019 | Seit 1. Januar 2019 (BGS) |
|---|---|---|
| Lotterietreffer hierzulande | Über CHF 1’000 einkommenspflichtig | Frei bis zum Freibetrag (2026: CHF 1’071’000 beim Bund) |
| Spielbank vor Ort in der CH | Frei | Frei |
| Spielbankenspiele im Netz in der CH | Nicht erlaubt | Bei Konzession erlaubt, frei bis Freibetrag |
| Ausländische Spielbank | Einkommenspflichtig | Einkommenspflichtig, Abzug 5 % |
| Ausländischer Anbieter im Netz | Rechtlich unklar | Nicht bewilligt, Ertrag voll einkommenspflichtig |
Was mache ich, wenn meine Bank eine Auszahlung zurückhält?
Bei grösseren Eingängen aus dem Ausland fragen Banken nach der Herkunft. Das ist ihre Pflicht nach dem Geldwäschereigesetz und kein Vorwurf.
Checkliste: Bank fragt nach oder lehnt ab
- Antworten statt ausweichen: Schildern Sie der PostFinance, UBS oder Kantonalbank wahrheitsgemäss, woher das Geld stammt.
- Belege beilegen: Bescheinigung des Hauses, Auszahlungsbestätigung, Reisebelege.
- Keine Umwege: Nicht über Dritte oder fremde Konten auszahlen lassen.
- Wenn abgelehnt: Die Bank darf Zahlungen aus nicht bewilligten Glücksspielangeboten ablehnen. Klären Sie mit dem Absender eine Rückzahlung.
- Deklarieren: Der Ertrag gehört in die Erklärung, unabhängig vom Zahlungsweg.
- Hilfe holen: Wenn Geldfragen rund ums Spiel belasten: SOS Spielsucht, 0800 040 080.
Für wen ist diese Seite nicht gedacht?
Für wen nicht geeignet
- Für professionelle Spielerinnen und Spieler: Für sie gelten die Regeln für selbständig Erwerbende.
- Für Personen mit Wohnsitz im Ausland: Massgebend ist das Recht des Wohnsitzstaates.
- Für alle, die eine verbindliche Auskunft für ihren Fall brauchen: Das leistet nur die kantonale Verwaltung oder eine Treuhänderin.
- Für alle, die Wege suchen, Erträge nicht zu deklarieren.
Vignette (typischer Fall, Namen erfunden): Ruedi aus Aarau landet in den Ferien auf der Insel an einem Slot einen Treffer von EUR 2’500 und lässt sich das Geld bar auszahlen. Zu Hause legt er es in eine Schublade und denkt nicht mehr daran. Im Frühjahr erwähnt er es beim Ausfüllen der Erklärung beiläufig gegenüber seiner Tochter. Sie rechnet nach: rund CHF 2’350, minus 5 Prozent, macht CHF 2’230 einkommenspflichtig. Bei seinem Satz sind das gut CHF 400. Ruedi trägt den Betrag ein und legt eine Notiz mit Datum und Kurs bei. Eine Bescheinigung hat er nicht, weil Portomaso sie erst ab EUR 2’000 und nur auf Verlangen ausstellt – er hat einfach nicht danach gefragt. Beim nächsten Mal wird er es tun.
Wie verhält sich das zu Kleinspielen und Turnieren?
Bewilligte Kleinspiele hierzulande, etwa kleine Pokerturniere nach Art. 39 der Geldspielverordnung, sind nach Art. 24 Bst. iter DBG frei. Ein Turnier auf der Insel ist dagegen ein Spiel im Ausland; das Merkblatt nennt als Beispiel ausdrücklich ein «Pokerturnier in Holland». Für einen Turniererfolg in St. Julian’s gilt also derselbe Abzug von 5 Prozent, beim Bund höchstens CHF 5’400. Wie die Turniere auf der Insel ablaufen, steht unter Kartenspiel auf der Insel.
Was gilt für Naturaltreffer wie Reisen oder Autos?
Sie werden zum Verkehrswert im Zeitpunkt des Treffers besteuert, also zum realistischen Wiederverkaufswert. Kann man statt der Sache auch Geld wählen, zählt der Geldbetrag. Wird die Sache später verkauft, ist der erzielte Erlös massgebend. So beschreibt es das Merkblatt in Randnummer 12. Für Gäste auf der Insel ist das selten ein Thema, bei Turnieren mit Reisepaketen als Preis aber durchaus.
Wie lange muss ich Belege aufbewahren?
Bis die Veranlagung rechtskräftig ist, besser länger. Die Verwaltung kann Nachweise verlangen, und eine Nachsteuer kann noch Jahre später erhoben werden. Bewahren Sie Bescheinigungen der Häuser, Auszahlungsbestätigungen und Kontoauszüge mit Ihren übrigen Unterlagen auf. Für Spiele im Netz gehört der Auszug aus dem Spielerkonto mit allen Einsätzen des Jahres dazu, sonst fehlt der Beleg für den Abzug.
Häufige Fragen
Muss ich einen Ertrag von EUR 300 auf der Insel angeben? Grundsätzlich ja, auch kleine Beträge aus dem Ausland sind einkommenspflichtig; eine Freigrenze gibt es nicht.
Zählt der Kurs bei Auszahlung oder beim Treffer? Der Tag, an dem der Anspruch entstand.
Kann ich Einsätze von anderen Abenden abziehen? Bei Spielen vor Ort im Ausland nein, nur 5 Prozent des einzelnen Ertrags. Bei Spielen im Netz die abgebuchten Einsätze des Jahres, beim Bund höchstens CHF 26’800.
Gilt die hiesige Freiheit, wenn der Anbieter aus Valletta eine «.ch»-Adresse hat? Nein, entscheidend ist die Konzession der ESBK, nicht die Endung der Adresse. Die bewilligten Plattformen stehen auf der Liste der ESBK.
Was folgt daraus für mich?
Dass ein Abend auf der Insel kein Fall für Tricks ist, sondern für einen Beleg und eine Zeile in der Erklärung. Für das Spiel im Netz zeigt die Rechnung deutlich, wo der Vorteil liegt: bei den zehn hiesigen Plattformen mit Konzession, nicht bei Anbietern ohne Bewilligung. Mehr zur Zulassung steht unter was eine Zulassung aus Valletta hierzulande bedeutet, die Übersicht auf der Startseite, Hintergrund zu mir unter über mich.
Hilfe und Schutz
18+. Glücksspiel kann süchtig machen. Wenn Spielen nicht mehr Freizeit ist, sondern Druck: SOS Spielsucht 0800 040 080 (kostenlos, rund um die Uhr), Die Dargebotene Hand 143 und anonyme Beratung über Safezone.ch.
Ausführlich: Verantwortungsvolles Spielen – Warnsignale, Limits und Sperren.
Rentner aus Zug und erklärter Liebhaber der Mittelmeerinsel. Er reist oft dorthin und spielt gern in den Spielbanken vor Ort. Seit der Pandemie reist er seltener und sucht nach einem legalen Weg, das Inselgefühl von zu Hause aus zu erleben. Keine Werbelinks, keine Rangliste – nur das, was er selbst nachgeprüft hat.